

طرابلس – 16 أكتوبر 2026
أثارت البيانات المتبادلة بشأن الإيرادات النفطية الليبية خلال النصف الأول من أكتوبر الجاري تساؤلات حول آلية تحصيل عائدات النفط وتوزيعها بين حسابات مؤسسة النفط بالمصرف الليبي الخارجي، وتغطية احتياجات السوق المحلية من المحروقات، والمبالغ التي تصل فعلياً إلى حسابات مصرف ليبيا المركزي.
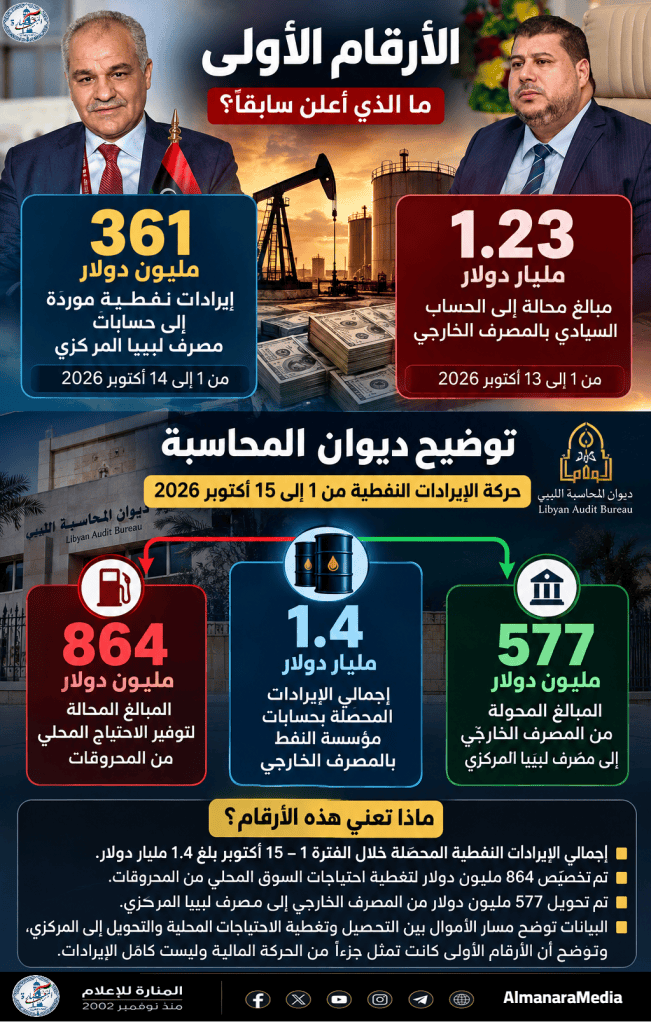
وبدأت القضية مع إعلان مصرف ليبيا المركزي أن الإيرادات النفطية الموردة إلى حساباته خلال الفترة من 1 إلى 14 أكتوبر بلغت 361 مليون دولار، في حين أعلنت المؤسسة الوطنية للنفط أن المبالغ المحالة إلى الحساب السيادي بالمصرف الليبي الخارجي تجاوزت 1.23 مليار دولار حتى 13 أكتوبر، قبل أن تنشر بيانات تفصيلية أظهرت وصول إجمالي المبالغ المحصلة إلى نحو 1.448 مليار دولار خلال الفترة من 1 إلى 14 أكتوبر.
ومع صدور توضيح جديد عن ديوان المحاسبة بشأن حركة الإيرادات النفطية حتى 15 أكتوبر، برزت تفاصيل إضافية تتعلق بالمبالغ المخصصة لتوفير احتياجات السوق المحلية من المحروقات، والتحويلات التي جرت من المصرف الخارجي إلى مصرف ليبيا المركزي.
أولاً: 361 مليون دولار.. ماذا أعلن المصرف المركزي؟
أعلن مصرف ليبيا المركزي أن إجمالي الإيرادات النفطية التي وردت فعلياً إلى حساباته خلال الفترة من 1 إلى 14 أكتوبر 2026 بلغ 361 مليون دولار.
وأوضح المصرف أن هذه القيمة تستند إلى سجلاته المصرفية وحركة الإيرادات المحالة إليه فعلياً، مشيراً إلى تطابقها مع البيانات المسجلة لدى وزارة المالية في حسابي الإيرادات النفطية والإيراد العام.
وأكد المصرف ضرورة التمييز بين إجمالي الإيرادات النفطية المتحققة والمبالغ التي تصل فعلياً إلى حساباته، داعياً إلى إظهار دورة الإيرادات كاملة، بدءاً من التحصيل والإيداع، مروراً بالمبالغ المستقطعة وأوجه استخدامها، وصولاً إلى صافي الأموال الموردة إليه.
ويعني ذلك أن رقم 361 مليون دولار، وفق توضيح المصرف، يتعلق بالأموال التي سجل وصولها فعلياً إلى حساباته خلال الفترة المحددة، وليس بالضرورة إجمالي الإيرادات النفطية المحصلة أو جميع المبالغ الموجودة في الحسابات الوسيطة.
ثانياً: مؤسسة النفط تعلن تحويل 1.23 مليار دولار
في المقابل، أعلنت المؤسسة الوطنية للنفط أن المبالغ المحالة إلى الحساب السيادي لدى المصرف الليبي الخارجي، التابع لمصرف ليبيا المركزي، بلغت 1,231,631,354 دولاراً حتى 13 أكتوبر.
وأكدت المؤسسة أن مبلغ 361 مليون دولار الذي أورده المصرف المركزي لا يمثل إجمالي المبالغ المحالة إلى الحساب السيادي، موضحة أن الإيرادات النفطية تخضع لآلية مالية تتضمن استقطاع ما يقابل قيمة اعتمادات توريد المحروقات عبر المصرف الخارجي، على أن يحال الرصيد المتبقي إلى مصرف ليبيا المركزي.
وأشارت المؤسسة إلى أن هذه الآلية تستند إلى ترتيبات مالية معتمدة بموجب قرار مجلس الوزراء رقم 525 لسنة 2026، وبالتنسيق بين الجهات الحكومية والرقابية المعنية.
كما دعت المؤسسة مكتب النائب العام إلى فتح تحقيق شامل ومستقل للتحقق من إجمالي المبالغ المحالة، وآلية تسويتها، وأسباب عدم عرض البيانات ذات الصلة بصورة متكاملة.
ثالثاً: كشف الإيرادات التفصيلي يرفع المبلغ إلى 1.448 مليار دولار
وفي تطور إضافي، نشرت المؤسسة الوطنية للنفط جدولاً تفصيلياً بالإيرادات المحصلة يومياً خلال الفترة من 1 إلى 14 أكتوبر، أظهر أن إجمالي المبالغ المحصلة بالحساب السيادي لدى المصرف الليبي الخارجي بلغ 1,447,655,717.37 دولاراً.
وبذلك أصبح واضحاً أن هناك فرقاً بين إجمالي المبالغ المحالة إلى الحساب السيادي، وبين الإيرادات النفطية التي أعلن المصرف المركزي ورودها فعلياً إلى حساباته.
غير أن هذا الاختلاف لا يكفي وحده لإثبات وجود أموال مفقودة أو مخالفة مالية؛ إذ يتطلب تحديد طبيعة كل مبلغ، والحساب الذي أودع فيه، وما إذا كان قد خُصص لتغطية التزامات مالية قبل تحويل الرصيد إلى المصرف المركزي.
رابعاً: توضيح ديوان المحاسبة.. 1.4 مليار دولار إجمالي الإيرادات
في أحدث تطور للقضية، أصدر ديوان المحاسبة توضيحاً بشأن حركة الإيرادات النفطية خلال الفترة من 1 إلى 15 أكتوبر 2026، تضمن الأرقام التالية:
- 1.4 مليار دولار: إجمالي الإيرادات المحصلة بحسابات مؤسسة النفط بالمصرف الخارجي.
- 864 مليون دولار: المبالغ المحالة لتوفير الاحتياجات المحلية من المحروقات.
- 577 مليون دولار: المبالغ المحولة من المصرف الخارجي إلى مصرف ليبيا المركزي.
وتقدم هذه الأرقام صورة أوسع عن حركة الأموال المرتبطة بالإيرادات النفطية، إذ توضح أن جزءاً من الأموال المحصلة خُصص لتغطية احتياجات السوق المحلية من المحروقات، فيما حُوّل جزء آخر إلى المصرف المركزي.
وتتوافق هذه الصورة، من حيث المبدأ، مع ما سبق أن أوضحته مؤسسة النفط بشأن آلية تسوية اعتمادات توريد المحروقات قبل إحالة الرصيد المتبقي إلى المصرف المركزي.
لكن التوضيح الجديد لا يلغي الحاجة إلى تفسير الفارق بين مبلغ 361 مليون دولار الذي أعلنه المصرف المركزي، ومبلغ 577 مليون دولار الذي أورده ديوان المحاسبة باعتباره قيمة التحويلات من المصرف الخارجي إلى المركزي؛ إذ يلزم تحديد نطاق الحسابات التي شملها كل بيان، وتوقيت تسجيل العمليات، وطبيعة المبالغ المحتسبة.
خامساً: كيف تُقرأ الأرقام الجديدة مقارنة بالبيانات الأولى؟
عند وضع الأرقام المعلنة جنباً إلى جنب، تظهر الصورة التالية:
| البيان | المبلغ بالدولار |
|---|---|
| الإيرادات الموردة فعلياً إلى حسابات المركزي، وفق بيانه الأول | 361 مليوناً |
| المبالغ المحالة إلى الحساب السيادي حتى 13 أكتوبر، وفق مؤسسة النفط | 1.232 مليار |
| إجمالي المبالغ المحصلة بالحساب السيادي حتى 14 أكتوبر، وفق كشف المؤسسة | 1.448 مليار |
| إجمالي الإيرادات المحصلة حتى 15 أكتوبر، وفق توضيح ديوان المحاسبة | 1.4 مليار |
| المبالغ المخصصة لتوفير احتياجات المحروقات المحلية | 864 مليوناً |
| المبالغ المحولة إلى مصرف ليبيا المركزي، وفق توضيح الديوان | 577 مليوناً |
الملاحظة الحسابية المهمة: يبلغ مجموع المبالغ المخصصة للمحروقات والمحوّلة إلى المصرف المركزي 1.441 مليار دولار، أي نحو 1.44 مليار دولار. وهذا قريب من إجمالي الإيرادات الذي أورده ديوان المحاسبة، والبالغ 1.4 مليار دولار، مع فارق حسابي يستلزم توضيحاً بشأن التقريب أو التفاصيل المالية الداخلة في الحساب.
لكن لا يصح اعتبار الأرقام الثلاثة الواردة في توضيح الديوان متطابقة تماماً من الناحية المحاسبية قبل الاطلاع على الكشف التفصيلي، كما لا يصح جمع المبالغ الواردة في البيانات المختلفة بعضها إلى بعض؛ لأن بعضها يمثل إجماليات، وبعضها يمثل تحويلات أو تخصيصات من الأموال نفسها.
سادساً: هل حُسم الجدل بشأن الفارق بين الإيرادات والتحويلات؟
يساعد توضيح ديوان المحاسبة على فهم جانب مهم من حركة الإيرادات النفطية، وهو أن الأموال المحصلة لا تتحول بالضرورة بالكامل إلى حسابات المصرف المركزي، إذ يمكن تخصيص جزء منها لتغطية اعتمادات توريد المحروقات.
وبالتالي، فإن المقارنة المباشرة بين إجمالي الأموال المحالة إلى الحساب السيادي والمبالغ التي وصلت إلى حسابات المصرف المركزي قد تعطي انطباعاً غير مكتمل إذا لم تؤخذ في الاعتبار المبالغ المستقطعة لتغطية الالتزامات المحلية.
ومع ذلك، فإن الأرقام الجديدة لا تحسم وحدها جميع التساؤلات، وخصوصاً الفارق بين مبلغ 361 مليون دولار الذي أعلنه المصرف المركزي، ومبلغ 577 مليون دولار الذي أورده ديوان المحاسبة، فضلاً عن الاختلاف في تواريخ القياس بين البيانات الصادرة عن المؤسسات المعنية.
ولحسم هذه المسألة، تظل الحاجة قائمة إلى كشف مالي موحد يوضح إجمالي الإيرادات المحصلة، والتحويلات بين الحسابات، والمبالغ المخصصة للمحروقات، وصافي الإيرادات التي وصلت فعلياً إلى حسابات المصرف المركزي، مع تحديد الفترة الزمنية التي يغطيها كل رقم.
الخلاصة
تكشف البيانات المتتالية عن اختلاف في طريقة عرض حركة الإيرادات النفطية بين المصرف المركزي ومؤسسة النفط، قبل أن يقدم توضيح ديوان المحاسبة تفاصيل إضافية بشأن المبالغ المحصلة والمخصصة للمحروقات والمحولة إلى المصرف المركزي.
وتشير هذه البيانات إلى ضرورة الفصل بين إجمالي الإيرادات النفطية، والأموال المخصصة لتغطية اعتمادات المحروقات، وصافي المبالغ المحولة إلى المصرف المركزي.
وبينما تساعد هذه التفرقة على تفسير جانب من الفارق الظاهر بين الأرقام الأولى، فإن الوصول إلى تسوية نهائية يتطلب مطابقة السجلات المصرفية وكشوف التحويلات والاعتمادات المالية للفترة نفسها.
ويبقى السؤال الأساسي: هل ستنشر الجهات المعنية كشفاً موحداً يوضح المسار الكامل لكل دولار من الإيرادات النفطية، من لحظة تحصيله حتى تحديد وجهته النهائية؟
فالإفصاح التفصيلي والمطابقة بين الحسابات هما السبيل إلى توضيح حقيقة الفروقات الحسابية وتعزيز الشفافية في إدارة الإيرادات النفطية الليبية.

